El gobernador de la Reserva Federal Christopher Waller dijo este jueves que anticipa aumentos adicionales de la tasa de interés si la economía y la inflación evolucionan como espera. La señal mantiene la presión sobre tarjetas de crédito, líneas de crédito y otros préstamos variables, aunque no constituye por sí sola una decisión del Comité Federal de Mercado Abierto.
Actualización del 8 de octubre de 2026.
Qué cambió en la señal de la Reserva Federal
En un discurso ante el Foro Económico de Estambul, Waller afirmó que la inflación continúa demasiado alta y que, al menos en el corto plazo, la política monetaria se concentrará en devolverla a la meta de 2%. Dijo que, si los datos llegan como se espera, prevé aumentos adicionales, aunque aclaró que no tienen que ocurrir en reuniones consecutivas.
La postura pertenece a Waller y no representa automáticamente la decisión del FOMC. Las tasas se fijan mediante votación y pueden cambiar con nuevos datos de inflación, empleo, actividad económica, energía y comercio.
Por qué Waller ve espacio para subir más
Waller describió un mercado laboral estable y una economía que se fortalece durante la segunda mitad de 2026. Al mismo tiempo, señaló que la inflación PCE subyacente se mantuvo en 3% anual y que lleva años por encima del objetivo de la Reserva Federal.
También identificó tres presiones persistentes: los costos de energía vinculados al conflicto en Medio Oriente, la construcción acelerada de infraestructura para inteligencia artificial y el riesgo de nuevos aranceles. Según su análisis, esas fuerzas reducen la confianza en que la inflación regrese pronto a 2% sin una política más restrictiva.
La tasa ya está entre 3.75% y 4%
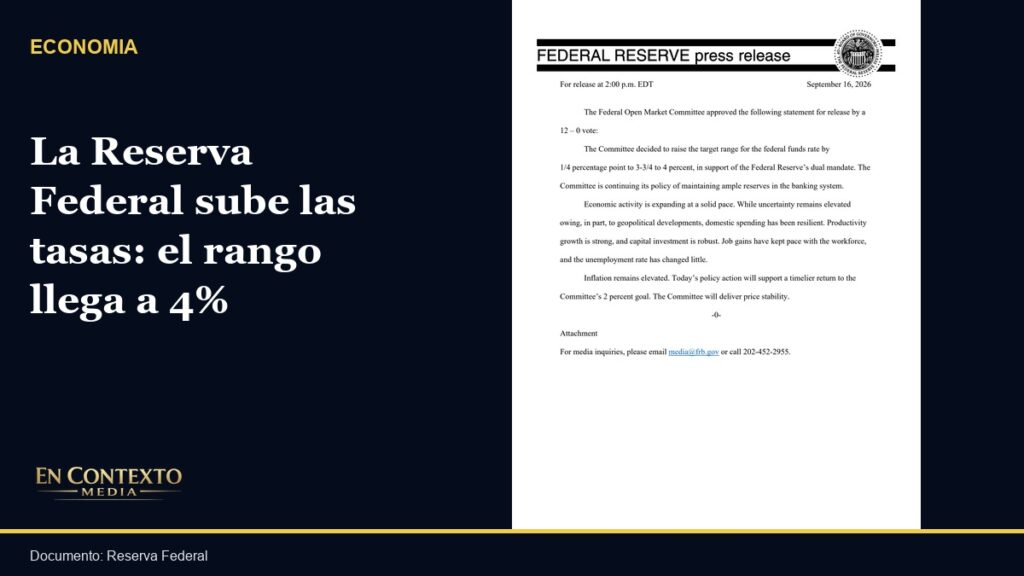
La Reserva Federal elevó en septiembre su tasa de referencia en un cuarto de punto porcentual, hasta un rango de 3.75% a 4.00%. Fue el primer aumento desde 2023, después de nueve meses sin cambios.
La decisión de septiembre no obliga a repetir el movimiento. La próxima votación dependerá de los datos y de la evaluación colectiva del FOMC. La advertencia de Waller, sin embargo, confirma que dentro del banco central existe apoyo para mantener el endurecimiento si la inflación no cede.
Qué puede cambiar para los consumidores
Las tarjetas de crédito, líneas de crédito y algunos préstamos con tasa variable suelen responder con mayor rapidez a los cambios de la Reserva Federal. Quienes mantienen balances pueden enfrentar pagos de intereses más altos o menos alivio del esperado.
Las tasas hipotecarias no están fijadas directamente por la tasa federal y también dependen del mercado de bonos, las expectativas de inflación y el riesgo. Aun así, una trayectoria de tasas más altas puede sostener el costo del financiamiento de viviendas, autos y pequeños negocios.
Para los ahorradores, algunas cuentas de alto rendimiento y certificados de depósito pueden ofrecer mejores intereses. Cada institución decide cuánto y cuándo ajusta sus productos.
Qué deben revisar las familias
Antes de asumir una deuda nueva, conviene comparar el costo anual total y no solamente el pago mensual. En deudas existentes, identificar si la tasa es fija o variable ayuda a anticipar cambios. También es prudente priorizar los balances de mayor interés y evitar refinanciamientos que alarguen la deuda sin reducir su costo total.
En contexto
La noticia no es que una nueva subida ya esté aprobada, sino que uno de los gobernadores de la Reserva Federal considera que la inflación todavía exige más aumentos. Para los hogares y negocios de Puerto Rico, la consecuencia práctica es prepararse para que el crédito siga caro y revisar ahora las deudas variables antes de la próxima decisión.
Imagen: primera página del comunicado oficial del Comité Federal de Mercado Abierto del 16 de septiembre de 2026.
Fuentes: Reserva Federal, discurso de Christopher Waller del 8 de octubre de 2026; decisión del FOMC del 16 de septiembre; proyecciones económicas de septiembre de 2026.