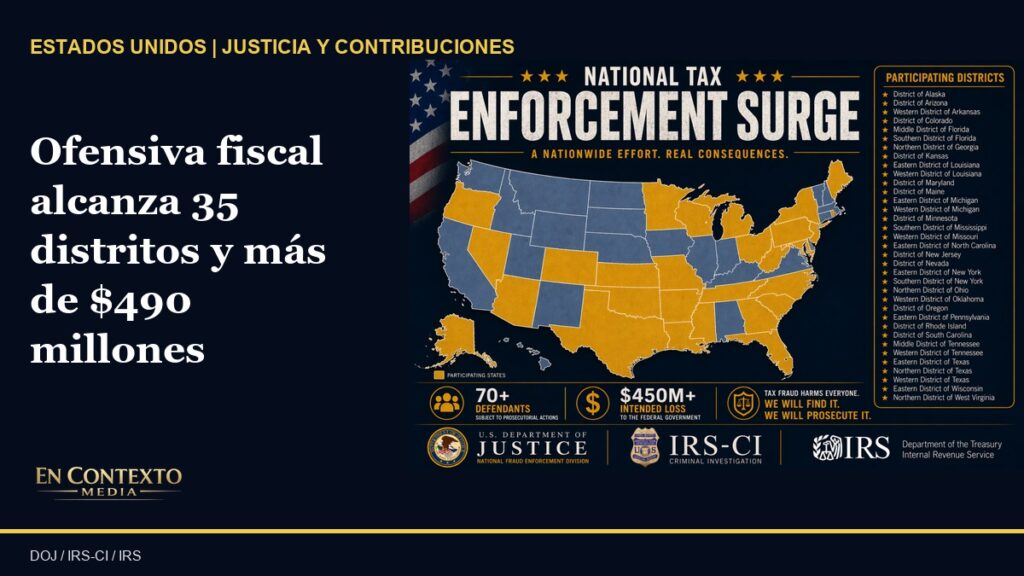
El Departamento de Justicia y el Servicio de Rentas Internas concentraron durante seis semanas acciones contra 76 personas en 35 distritos federales por esquemas que, según el balance oficial, buscaban causar pérdidas superiores a $490 millones al gobierno de Estados Unidos.
La primera Ofensiva Nacional de Cumplimiento Fiscal combinó casos nuevos con juicios, declaraciones de culpabilidad y sentencias. La cifra total reúne conductas alegadas y delitos ya probados, por lo que no todas las personas incluidas se encuentran en la misma etapa judicial.
Qué produjo la ofensiva
Los fiscales presentaron 23 actuaciones con cargos nuevos contra 31 personas. Esos casos representan más de $350 millones en pérdidas previstas, según el DOJ. Otras 39 actuaciones, entre juicios, admisiones de culpabilidad y sentencias, alcanzaron a 45 personas y casi $140 millones adicionales.
Los expedientes incluyen empleo sin entrega de contribuciones retenidas, créditos falsos relacionados con la pandemia, devoluciones fraudulentas, refugios fiscales alegadamente simulados y compañías usadas para pagar gastos personales sin declararlos como ingresos.
Un caso utilizó identidades vinculadas a ITIN
En Georgia, tres ciudadanos mexicanos fueron acusados de usar documentos de terceros para obtener números ITIN y presentar planillas fraudulentas. El DOJ alega que el grupo cobró más de 16,000 cheques del Tesoro por más de $74 millones.
El ITIN es una herramienta legítima del IRS para personas que deben rendir planillas y no reúnen requisitos para un número de Seguro Social. El caso no convierte su uso ordinario en conducta sospechosa; la acusación se refiere a la apropiación de identidades y a planillas presuntamente falsas.
Florida también aparece en el operativo
Entre los casos destacados hay una acusación contra un empresario del sur de Florida por supuestamente usar compañías para pagar decenas de millones de dólares en gastos personales y evadir contribuciones federales y estatales. Otro caso en Miami terminó con una sentencia de 36 meses por un esquema de devoluciones de $4.2 millones.
En contexto
La consecuencia para el contribuyente cumplidor no se limita a las cifras de los expedientes: cuando se reclaman créditos inexistentes o no se entregan retenciones de empleados, el costo recae sobre programas públicos y personas que sí cumplen. Las acusaciones pendientes no equivalen a culpabilidad y cada acusado conserva la presunción de inocencia.
Fuente: Departamento de Justicia de Estados Unidos, 14 de octubre de 2026.