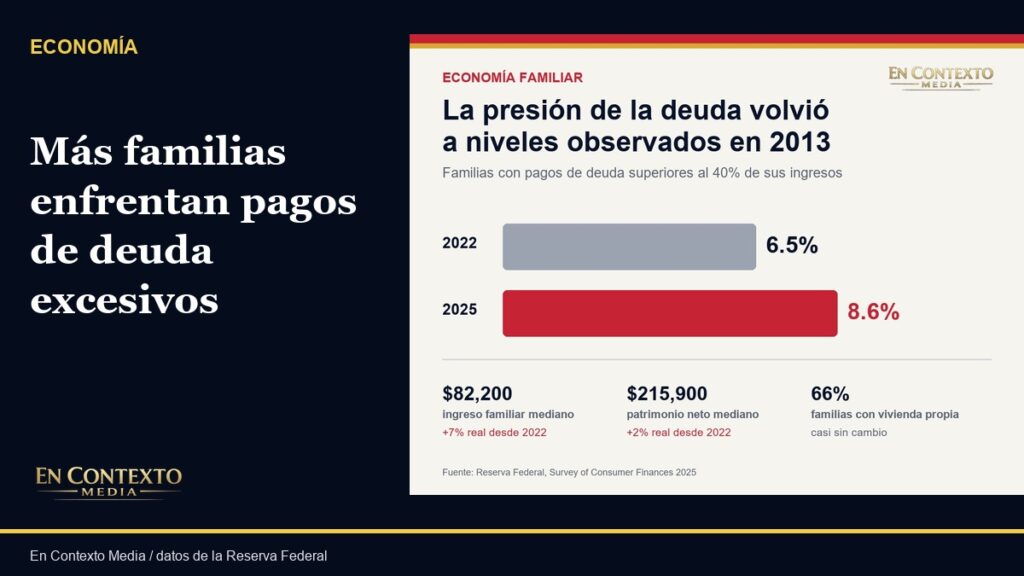
La proporción de familias estadounidenses cuyos pagos de deuda superaban el 40% de sus ingresos subió de 6.5% en 2022 a 8.6% en 2025, el nivel más alto desde 2013, según la nueva Encuesta de Finanzas del Consumidor de la Reserva Federal.
Ese indicador no significa que 8.6% de todos los ingresos del país se destinen a deuda. Describe a las familias con una carga particularmente alta: pagos mensuales de deuda que consumen más de cuatro de cada diez dólares de sus ingresos.
Los ingresos crecieron, pero la presión no desapareció
El ingreso familiar mediano, ajustado por inflación, aumentó 7% entre las encuestas de 2022 y 2025, hasta $82,200. Al mismo tiempo, el ingreso promedio cayó 6%, hasta $145,200, debido principalmente a descensos en la parte superior de la distribución.
La combinación importa: el hogar mediano mejoró su ingreso real, pero una fracción mayor de familias terminó con obligaciones de deuda muy altas en relación con lo que gana. La Reserva Federal no atribuye el aumento a una sola causa; la encuesta mide hipotecas, tarjetas, préstamos de vehículos, educación y otras obligaciones.
El patrimonio subió de forma desigual
El patrimonio neto mediano aumentó 2% en términos reales, hasta $215,900, mientras el promedio creció 7%, hasta $1.24 millones. La diferencia amplia entre la mediana y el promedio refleja que la riqueza continúa concentrada y que una cifra nacional no describe por igual a todos los hogares.
La tasa de vivienda propia permaneció cerca de 66%. Entre propietarios, el valor mediano de la vivienda después de restar la deuda hipotecaria subió de $218,900 a $230,000. La participación en planes de retiro alcanzó aproximadamente 65%, mientras la participación bursátil bajó de 58% a 56%.
Qué significa para las familias
Una relación de pagos sobre ingresos superior al 40% reduce el margen para alimentos, vivienda, salud, ahorro y emergencias. También vuelve más vulnerable al hogar ante una pérdida de empleo, un gasto médico o una tasa de interés variable que aumente.
La encuesta representa a familias de Estados Unidos mediante una muestra de 119 áreas metropolitanas y condados rurales. No debe presentarse como una medición específica de Puerto Rico. Sí ofrece una referencia importante para puertorriqueños y otras comunidades hispanas que viven en los estados y para comprender el contexto nacional del crédito.
En contexto
El dato central no contradice que el ingreso y el patrimonio medianos hayan aumentado. Señala que la mejoría no liberó a todas las familias de la presión financiera. Para un hogar que ya dedica una parte alta de sus ingresos a pagos, el paso prudente es identificar primero las deudas con mayor interés, revisar cuáles tienen tasa variable y evitar refinanciamientos que reduzcan la mensualidad únicamente alargando el costo total.
Fuente: Reserva Federal, resultados de la Survey of Consumer Finances 2025, publicados el 9 de octubre de 2026 a las 10:00 a. m. EDT.